Comprendre combien débourser chaque mois pour sa mutuelle n’est jamais anodin, surtout lorsque l’on découvre une hausse des cotisations inattendue ou que l’on souhaite suivre précisément le budget santé. L’avis d’échéance est un document clé, mais il reste parfois difficile à décrypter. Il renferme pourtant des informations utiles, dont le montant à régler pour le début d’année, souvent source d’interrogations dès le mois de janvier. Faisons le point pour apprendre à localiser efficacement ce montant, à anticiper d’éventuelles augmentations et à comprendre tous les détails essentiels autour de l’échéancier de mutuelle.
À quoi sert l’avis d’échéance de mutuelle ?
L’avis d’échéance joue un rôle central dans la relation entre l’assuré et sa complémentaire santé. Ce document officiel détaille les sommes dues pour la nouvelle période de couverture, généralement sur douze mois. Recevoir cet avis permet non seulement de prévoir son budget, mais aussi de vérifier l’exactitude des garanties choisies.
Pour beaucoup, ce document marque également le moment où l’on peut s’interroger sur l’évolution de sa cotisation annuelle. S’il arrive chaque année, souvent en décembre ou en tout début d’année, il mérite toujours un examen attentif, car toute modification, notamment une augmentation des tarifs, peut y apparaître. Pour ceux qui souhaitent optimiser leur budget, il est pertinent de comparer avec une mutuelle avec le meilleur rapport qualité/prix.
Comment lire l’échéancier pour repérer le montant de janvier ?
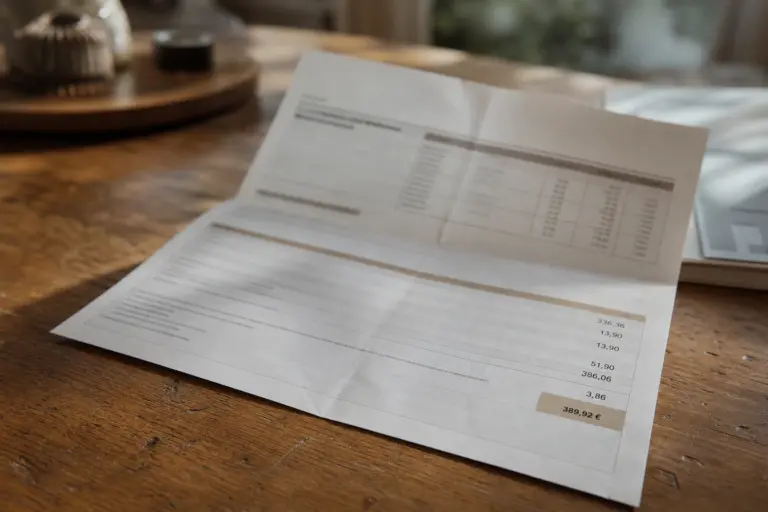
L’échéancier, aussi désigné sous le terme d’avis d’échéance, présente un tableau récapitulatif des paiements attendus pour la mutuelle santé. Il affiche habituellement une ventilation des montants à régler, soit sur une base mensuelle, trimestrielle ou annuelle.
Afin d’identifier la somme exacte prélevée en janvier, il faut explorer le document ligne par ligne, colonne après colonne. La présentation diffère selon les organismes, mais certains éléments reviennent systématiquement et facilitent le repérage du montant correspondant au premier mois de l’année.
Détails courants à retrouver dans l’échéancier
Certains champs sont présents sur presque tous les avis d’échéance. On retrouve par exemple :
- Numéro de contrat (indispensable pour toute communication avec son assureur)
- Période de couverture indiquant la validité des garanties
- Les horaires et modes de paiement proposés
S’ajoute généralement une colonne dédiée aux montants dus mois par mois. Portez une attention particulière à la rubrique « janvier », qui initie souvent l’échéancier et clarifie la cotisation mensuelle exigée pour cette première échéance de l’année.
Repérer les notions de cotisation mensuelle et annuelle
Certains documents utilisent le terme « cotisation mensuelle » pour spécifier le montant payé chaque mois, tandis que « cotisation annuelle » regroupe la totalité versée sur l’année. Dans tous les cas, le montant du mois de janvier figure en ouverture ou juste après un récapitulatif global.
Gardez à l’esprit que le montant de janvier ne comprend pas seulement le renouvellement classique, mais inclut parfois aussi des ajustements liés à la hausse des cotisations décidée par votre organisme. Ces variations peuvent expliquer pourquoi la somme semble différente par rapport à l’année précédente.
Pourquoi le montant de janvier évolue-t-il ?
Beaucoup d’assurés constatent surprise et incompréhension face à un changement du montant à régler dès le début d’année. La période de janvier est en effet propice à la revalorisation tarifaire opérée par les complémentaires santé.
Cette augmentation des tarifs peut résulter de plusieurs facteurs, comme des ajustements réglementaires, la prise en compte de l’inflation médicale, ou encore l’évolution du niveau de garanties souscrites. D’où l’intérêt grandissant pour les détails présents dans l’avis d’échéance.
L’impact de l’augmentation des tarifs
Lorsqu’une évolution des tarifs intervient, l’indication correspondante apparaît clairement sur l’échéancier reçu en fin d’année. Le montant figurant pour janvier intègre automatiquement cette hausse, ce qui peut modifier le rythme du prélèvement comparé aux douze mois précédents.
De nombreux assurés choisissent ce moment pour comparer leur propre échéancier, consulter d’autres offres ou même envisager une résiliation de mutuelle si la hausse jugée excessive ne correspond plus à leurs besoins ou à leur budget.
Ajustements spécifiques du mois de janvier
En dehors des hausses générales, des ajustements spécifiques peuvent entrer en jeu au 1er janvier. Une modification du niveau de garantie, une option ajoutée ou retirée, voire un changement du mode de paiement impactera directement le montant du premier prélèvement annuel.
Dans ce cadre, le montant de janvier n’est pas nécessairement identique à ceux qui suivront. Se référer précisément à la mention dudit mois sur l’avis d’échéance reste le moyen le plus fiable de connaître la somme effectivement due en tout début d’année.
Conseils pratiques pour trouver le montant de janvier facilement
Face à la diversité de mise en forme des échéanciers, découvrir rapidement le montant de janvier demande quelques astuces. Même si chaque organisme a ses habitudes, quelques points communs se dégagent pour gagner du temps lors de votre recherche.
En appliquant ces conseils, il devient nettement plus simple de vérifier la cohérence du montant avec vos attentes, d’anticiper vos prélèvements et d’avoir une base solide en cas de contestation ou de demande d’information auprès de votre assureur.
Utiliser le sommaire ou la légende du document
Un certain nombre d’échéanciers comportent un sommaire ou une légende expliquant les abréviations utilisées. Cherchez-y la ligne correspondant au « mois de janvier » ou à la « première échéance ». Ce repère gestionnaire vous guide directement sans parcourir la totalité du document.
Sur la plupart des fichiers PDF envoyés électroniquement, une fonction de recherche permet de taper « janvier » et de tomber aussitôt sur la section concernée. C’est une astuce précieuse pour éviter de feuilleter inutilement plusieurs pages.
Comparer le montant affiché sur l’avis avec celui du relevé bancaire
Pour ceux qui ont opté pour le paiement mensuel, un contrôle croisé entre l’avis d’échéance et les opérations bancaires permet de confirmer le montant réellement débité. Parfois, un petit écart apparaît si une régularisation ou une remise exceptionnelle a eu lieu.
Les variations entre l’avis théorique et la réalité ne doivent jamais être laissées sans explication. Si un doute subsiste, la consultation du service client grâce au numéro de contrat indiqué sur l’échéancier offre une solution immédiate pour lever toute ambiguïté.
Quand résilier sa mutuelle suite à une augmentation de tarifs ?
Recevoir un avis d’échéance annonçant une hausse des cotisations engendre bien souvent l’envie de revoir ses choix en matière de complémentaire santé. Plusieurs options existent lorsqu’on envisage un changement, mais certaines règles spécifiques entourent la résiliation de mutuelle.
Depuis l’entrée en vigueur de la loi sur la résiliation infra-annuelle, il est désormais possible, dans de nombreux cas, de quitter son organisme sans attendre la date anniversaire du contrat, surtout lorsque le montant à régler connaît une augmentation sensible dès janvier.
Modalités pour mettre fin à son contrat en cours d’année
Résilier une mutuelle n’est pas automatique : chaque organisme exige l’envoi d’une lettre recommandée, fréquemment accompagnée d’un préavis. La présence du numéro de contrat dans la correspondance reste essentielle pour que la demande aboutisse sans délai.
Souvent, le délai de résiliation débute à compter de la réception de l’avis d’échéance incluant la notification de nouvel ajustement tarifaire. Respectez scrupuleusement les délais annoncés sur ce document pour éviter un prolongement involontaire de la période de couverture.
Points à vérifier avant d’entamer une résiliation
Avant de changer de complémentaire santé, plusieurs vérifications s’imposent :
- La nouvelle cotisation annuelle et les garanties associées ;
- La continuité de la couverture, pour ne pas subir d’interruption de droits ;
- Les modalités de remboursement des actes médicaux en cours de traitement ;
- Les dates effectives de migration ou radiation du fichier assuré.
Recourir au service clientèle muni de son numéro de contrat permet d’obtenir des réponses rapides à toutes les questions relatives aux démarches de résiliation ou à l’optimisation du montant payé sur l’année suivante.
Aspects à surveiller tout au long de l’année
Outre le mois de janvier, chaque échéance doit faire l’objet d’une surveillance minimale. Certains contrats évoluent avec le temps ou connaissent, à l’occasion du renouvellement, des adaptations discrètes pouvant impacter le montant à régler, la nature des prestations ou la fréquence des prélèvements.
Pour garder la maîtrise totale de ses dépenses santé, un tour d’horizon régulier s’avère utile. Un bon suivi évite les écarts ou les surprises désagréables lors du prochain avis d’échéance.
Période de couverture et anticipation des changements
La période de couverture démarre souvent le 1er janvier. Toute modification de situation familiale, tout rajout de bénéficiaire ou ajustement de garantie durant l’année influence alors la cotisation, d’où l’importance de signaler tout changement à son organisme.
Anticiper les effets concrets sur le montant mensuel ou annuel aide à mieux projeter les frais futurs, en tenant compte des évolutions médicales individuelles ou collectives auxquelles la mutuelle adapte ses tarifs.
Demander un nouvel échéancier en cas de doute
Il arrive que le document initial ne réponde pas parfaitement à vos interrogations. Sachez qu’une demande de nouvel avis d’échéance est possible à tout moment auprès du gestionnaire, notamment en prévision d’un justificatif à fournir pour d’autres démarches administratives.
Plusieurs compagnies proposent aujourd’hui un espace adhérent en ligne rendant le suivi de ces documents facile et quasi instantané. Ainsi, chaque adhérent garde la main sur son échéancier, modifie ses préférences et visualise l’incidence de toute évolution sur le montant réglé à chaque échéance.
Garder une vision claire de sa mutuelle en début d’année
Décoder son avis d’échéance permet un suivi financier précis, mais ouvre aussi la porte à la négociation annuelle ou au changement de formule. Que ce soit pour questionner une augmentation des tarifs, vérifier la cohérence de la cotisation mensuelle ou préparer une éventuelle résiliation, chaque élément trouvé en janvier influe sur le budget santé à venir.
Rester attentif à la structure, à la période de couverture ou au moindre ajustement favorise une meilleure relation avec son organisme et prévient les mauvaises surprises. Garder l’habitude de consulter l’ensemble de ses documents contractuels en début d’année, c’est aussi la garantie de démarrer sur des bases maîtrisées et adaptées à chaque situation.